Tag: OJK

  • OJK Restui Penggabungan Tiga BPR, Perkuat Industri Perbankan di Jabodebek

    OJK Restui Penggabungan Tiga BPR, Perkuat Industri Perbankan di Jabodebek

    Mediakawasan.id, Jakarta – Otoritas Jasa Keuangan (OJK) resmi menyetujui penggabungan PT Bank Perekonomian Rakyat (BPR) Dana Karunia Sejahtera dan PT BPR Menaramas Mitra ke dalam PT BPR Karunia. Langkah ini menjadi bagian dari upaya konsolidasi industri perbankan untuk memperkuat struktur permodalan, meningkatkan daya saing, serta memperkokoh ketahanan industri BPR di wilayah Jabodebek.

    Persetujuan tersebut tertuang dalam Surat Keputusan Anggota Dewan Komisioner OJK Nomor KEP-33/D.03/2026 tanggal 22 April 2026 tentang pemberian izin penggabungan kedua BPR ke dalam PT BPR Karunia.

    Kepala OJK Jabodebek, Edwin Nurhadi, mengatakan aksi korporasi ini diharapkan dapat memperkuat fondasi bisnis BPR agar lebih siap menghadapi tantangan industri sekaligus meningkatkan kualitas layanan kepada masyarakat.

    “Melalui penggabungan usaha, BPR dapat memperkuat permodalan dan meningkatkan daya saing, serta memperkuat penerapan tata kelola dan manajemen risiko. Hal tersebut diharapkan dapat mendukung BPR dalam pengembangan bisnis dan peningkatan kualitas pelayanan kepada nasabah, tentunya dengan tetap berpedoman pada prinsip kehati-hatian,” ujar Edwin di Jakarta, Rabu (13/5).

    PT BPR Karunia yang menjadi entitas hasil penggabungan berkedudukan di Kecamatan Cimanggis, Kota Depok, Jawa Barat. Kehadiran entitas yang lebih kuat secara modal dinilai penting dalam mendukung pembiayaan sektor riil, khususnya pelaku Usaha Mikro, Kecil, dan Menengah (UMKM).

    Langkah konsolidasi ini juga merupakan bagian dari komitmen industri BPR dalam memenuhi ketentuan Peraturan OJK (POJK) Nomor 7 Tahun 2024 tentang Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah.

    Selain itu, kebijakan ini sejalan dengan Roadmap Pengembangan dan Penguatan Industri BPR-BPRS 2024–2027, yang menempatkan penguatan struktur dan daya saing melalui akselerasi konsolidasi sebagai salah satu pilar utama.

    Data OJK menunjukkan, setelah penggabungan tersebut, jumlah BPR dan BPRS di wilayah pengawasan OJK Jabodebek per April 2026 tercatat sebanyak 117 BPR dan 16 BPRS. Jumlah itu menurun dibandingkan periode sebelumnya yang mencapai 125 BPR dan 16 BPRS, seiring berlangsungnya sejumlah aksi konsolidasi serupa.

    OJK menilai tren penggabungan ini akan terus menjadi strategi penting untuk membangun industri BPR yang lebih efisien, kompetitif, dan memiliki daya tahan tinggi terhadap dinamika ekonomi.

    Ke depan, OJK menegaskan akan terus mendorong penguatan kelembagaan melalui transformasi dan konsolidasi industri agar BPR mampu memberikan kontribusi lebih optimal terhadap pertumbuhan ekonomi daerah maupun nasional, khususnya dalam memperluas akses pembiayaan bagi UMKM. (Red/rlls)

  • KPPU Denda 97 Pinjol Rp755 Miliar Terkait Kartel Bunga, Pengamat: OJK dan KPPU Perlu Pengawasan Bersama

    KPPU Denda 97 Pinjol Rp755 Miliar Terkait Kartel Bunga, Pengamat: OJK dan KPPU Perlu Pengawasan Bersama

    Mediakawasan.id, Jakarta – Komisi Pengawas Persaingan Usaha (KPPU) mencetak sejarah baru dalam penegakan hukum ekonomi di Indonesia. Dalam sidang pembacaan putusan Perkara Nomor 05/KPPU-I/2025 yang dipimpin Ketua Majelis Komisi Rhido Jusmadi, Kamis (26/3), 97 perusahaan fintech resmi dijatuhi vonis bersalah karena terbukti melanggar Pasal 5 UU No. 5 Tahun 1999 berkaitan denganŵ penetapan suku bunga secara kolektif (kartel).

    Praktisi Hukum dan Pengamat Kebijakan Publik, Abdul Hamim Jauzie, menyebut putusan ini merupakan sebuah sinyal bahaya bagi ekosistem keuangan digital.

    “Putusan Perkara 05/KPPU-I/2025 ini adalah sebuah Judicial Alarm bagi industri finansial kita. Secara yuridis, penetapan harga kolektif atau price fixing bukan sekadar pelanggaran administratif biasa, melainkan bentuk pengkhianatan terhadap prinsip persaingan usaha sehat yang diatur dalam UU No. 5 Tahun 1999. Ketika 97 perusahaan bersekongkl menyeragamkan bunga, daya tawar konsumen menjadi lumpuh total,” kata Hamim.

    Lebih lanjut, Hamim menekankan pentingmya perlindungan hak-hak masyarakat dalam tataran kebijakan publik. “Hak konsumen untuk memilih dan mendapatkan informasi yang jujur telah dicederai secara sistematis. Kita tidak boleh membiarkan jargon “inklusi keuangan” menjadi tameng untuk praktik ekonomi eksploitatif.

    Dari prespektif kebijakan publik, kasus ini mengonfirmasi adanya regulatory gap antara OJK dan KPPU yang harus segera ditambal melalui pengawasan bersama untuk menutup celah regulasi yang ada,” tambah Hamim.

    Dalam amar putusannya, Majelis Hakim menjatuhkan denda administratif dengan nilai yang bervariasi. Sanksi terbesar dijatuhkan kepada PT Kredit Pintar Indonesia sebesar Rp93,6 miliar, disusul oleh PT Amartha Mikro Fintek senilai Rp48,8 miliar, PT Kredifazz Digital Indonesia sebesar Rp42,4 miliar, PT Uangme Fintek Indonesia sebesar Rp23,5 miliar, dan PT Artha Dana Teknologi senilai Rp22,9 miliar.

    Hukuman berat juga diberikan kepada PT Julo Teknologi Finansial sebesar Rp12,2 miliar, PT Indonesia Fintopia Technology senilai Rp11,1 miliar, PT Glid Riset Teknologi sebesar Rp8,5 miliar, PT Pintar Inovasi Digital sebesar Rp8,1 miliar, serta PT Finaccel Digital Indonesia senilai Rp7,4 miliar. Selanjutnya, PT Astra Welab Digital Arta didenda Rp6,8 miliar, PT Solid Fintek Indonesia Rp5,9 miliar, PT Pasar Dana Pinjaman Rp5,2 miliar, PT Investree Radhika Jaya Rp4,7 miliar, PT Lunaria Annua Teknologi Rp4,2 miliar, PT Simplefi Teknologi Indonesia Rp3.9 miliar, PT Mitrausaha Indonesia Grup Rp3,5 miliar, PT Crowde Membangun Bangsa Rp3,1 miliar, PT Dana Kini Indonesia Rp2,8 miliar, dan PT Digital Alpha Indonesia senilai Rp2,5 miliar.

    Selain nama-nama dengan denda yang besar di atas, Majelis juga menjatuhkan denda masing-masing sebesar Rp1.000.000.000 (satu miliar rupiah) kepada 77 perusahaan lainnya, yang meliputi: PT Indo Fin Tek, PT Digital Tunai Kita, PT Ammana Fintek Syariah, PT Dana Merdeka, PT Intekno Raya, PT Kas Wagon Indonesia, PT Kredit Pro Indonesia, PT Mediator Komunitas Indonesia, PT Mulia Inovasi Digital, PT Orient Europan Pacific, PT Progo Puncak Group, PT Sancho Terang Abadi, PT Sahabat Mikro Fintek, PT Solusi Teknologi Finansial, PT Aktivaku Investama Mandiri, PT Alami Fintek Sharia, PT Aman Kanaya, PT Berdayakan Usaha Indonesia, PT Bit Teknologi Nusantara, PT Bloom Nusantara Capital, PT Borrowl Indonesia, PT Capital Boost Indonesia, PT Cerita Teknologi Indonesia, PT Cicil Solusi Mitra Teknologi, PT Danadidik Indonesia, PT Danafina Sejahtera Utama, PT Danafix Online Indonesia, PT Danai Id Indonesia, PT Dana Lautan Nusantara, PT Danamas Insan Medika, PT Danasyariah Indonesia, PT Digital Bina Potensia, PT Digital Quantum Tekno, PT Empat Kali Indonesia, PT Esta Kapital Fintek, PT Finansia Digital Indonesia, PT Fintek Digital Indonesia, PT Fintek Kanaya Indonesia, PT Gerakan Digital Indonesia, PT Grha Dana Bersama, PT Idana Solusi Sejahtera, PT Igrow Resources Indonesia, PT Inovasi Terdepan Nusantara, PT Investree Fintek Indonesia, PT Itanahan Nusantara, PT Karunia Dana Bangsa, PT Koin Kita Indonesia, PT Komunitas Anak Bangsa, PT Kreasi Anak Bangsa, PT Kredit Pintar Finansial, PT Lentera Dana Bangsa, PT Liquid Fintek Indonesia, PT Maju Fund Indonesia, PT Mandiri Sahabatku, PT Maslahat Bangsa, PT Micro Mandiri Fintek, PT Mitra P2P Indonesia, PT Modal Rakyat Indonesia, PT Nusantara Fintek Sejahtera, PT Optima Fintek Indonesia, PT P2P Indonesia, PT Padimas Fintek Indonesia, PT Papitupi Syariah, PT Para Digital Indonesia, PT Pasti Dana Indonesia, PT Pembiayaan Digital Indonesia, PT People Fintek Indonesia, PT Pinjam Meminjam Indonesia, PT Plus Ultra Indonesia, PT Prima Fintek Indonesia, PT Rezeki Dana Bangsa, PT Ruang Fintek Indonesia, PT Sahabat Finansial Keluarga, PT Sejahtera Sama Kita, PT Sinergi Finansial Indonesia, PT Smart Tekno Finansial, dan PT Solusi Finansial Indonesia.

    Menanggapi putusan tersebut, dikutip dari berbagai pemberitaan, Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) menyatakan akan segera mengoordinasikan langkah hukum lebih lanjut. Sebagian pihak industri berencana mengajukan keberatan atau banding melalui Pengadilan Niaga.

    Meskipun upaya banding adalah hak konstitusional, Hamim sangat meyangkan hal tersebut. “Seharusnya Industri menyadari bahwa public trust adalah aset termahal. Memenangkan banding secara prosedural namun kehilangan legitimasi moral di mata publik hanya akan mempercepat kehancuran ekosistem fintech itu sendiri” kata Hamim. (Red/*)

  • Perluas Akses dan Literasi Keuangan, OJK Banten Gelar Financial Expo 2025

    Perluas Akses dan Literasi Keuangan, OJK Banten Gelar Financial Expo 2025

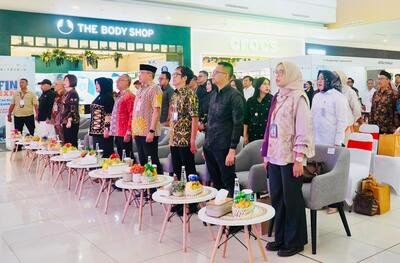
    Mediakawasan.id, Banten – Otoritas Jasa Keuangan (OJK) Provinsi Banten menyelenggarakan FINancial Expo Banten 2025 di Cilegon Centre Mall, Kota Cilegon, Jumat, sebagai puncak peringatan Bulan Inklusi Keuangan (BIK) 2025. Kegiatan ini menjadi momentum penting untuk memperluas akses keuangan masyarakat sekaligus memperkuat sinergi antara pemerintah daerah, industri jasa keuangan, dan masyarakat dalam membangun ekosistem keuangan yang inklusif dan berkelanjutan.

    Kepala OJK Provinsi Banten, Adi Dharma, menyampaikan bahwa FINancial Expo Banten 2025 merupakan wujud nyata kolaborasi seluruh pemangku kepentingan dalam meningkatkan literasi dan inklusi keuangan di daerah.

    “Bulan Inklusi Keuangan merupakan momentum penting untuk memperluas akses masyarakat terhadap layanan dan produk keuangan yang aman, mudah, serta sesuai kebutuhan. Melalui FINancial Expo Banten 2025, kami memperkuat kolaborasi seluruh pemangku kepentingan untuk menghadirkan berbagai inovasi dan layanan keuangan yang inklusif,” ujar Adi Dharma.

    Kegiatan dihadiri oleh Anggota Komisi XI DPR RI Anisa Mahesa, Asisten Daerah II Pemerintah Provinsi Banten Babar, Asisten Daerah II Pemerintah Kota Cilegon Ahmad Aziz Setia Ade Putra mewakili Wali Kota Cilegon, serta Asisten Daerah II Pemerintah Kabupaten Serang H. Febryanto mewakili Bupati Serang. Turut hadir pula perwakilan Bank Indonesia Provinsi Banten, Bursa Efek Indonesia, pimpinan lembaga jasa keuangan, pelaku UMKM, dan masyarakat umum.

    Adi Dharma menegaskan bahwa indeks inklusi keuangan di Banten terus meningkat, seiring dengan perluasan layanan digital, fintech, dan keuangan mikro. Namun demikian, diperlukan upaya berkelanjutan untuk menjangkau masyarakat pedesaan, perempuan, pelajar, dan pelaku UMKM yang belum sepenuhnya terlayani lembaga keuangan formal.

    “Kami akan terus memperkuat edukasi, pendampingan, dan inovasi keuangan berkelanjutan yang menjawab kebutuhan masyarakat serta mendukung pertumbuhan ekonomi daerah,” tegasnya.

    Melalui kegiatan ini, OJK Banten berharap masyarakat semakin mengenal produk dan layanan keuangan formal serta mampu mengelola keuangan secara bijak dan berkelanjutan.

    “Kegiatan ini bukan sekadar seremoni, tetapi wujud komitmen bersama untuk membangun masyarakat Banten yang lebih melek keuangan, mandiri, dan berdaya saing,” tutup Adi Dharma.

    Penyelenggaraan FINancial Expo Banten 2025 didukung oleh seluruh TPAKD Kabupaten/Kota se-Banten, Bank Indonesia, Bursa Efek Indonesia, serta 24 lembaga jasa keuangan (LJK) dari sektor perbankan, pasar modal, dan industri keuangan nonbank. Sebagai bagian dari kegiatan, dilakukan penandatanganan komitmen bersama seluruh LJK dalam mendukung Program Simpanan Pelajar (SimPel) dan penguatan Ekosistem Keuangan Inklusif (EKI) Desa Tirtayasa, serta penyerahan akad Kredit/Pembiayaan Melawan Rentenir dari PT BPRS Cilegon Mandiri (Perseroda) sebagai program unggulan inklusi keuangan di Kabupaten Serang dan Kota Cilegon.

    Bulan Inklusi Keuangan (BIK) merupakan agenda tahunan nasional OJK untuk memperluas akses keuangan formal bagi masyarakat. Melalui kegiatan edukasi dan literasi, BIK mendorong terbentuknya ekosistem keuangan yang inklusif, mendukung pertumbuhan ekonomi, dan meningkatkan kesejahteraan masyarakat. (Red/rlls)

  • OJK: Kinerja Industri Jasa Keuangan Syariah Tumbuh Positif

    OJK: Kinerja Industri Jasa Keuangan Syariah Tumbuh Positif

    Mediakawasan.id, Jakarta – Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae mengatakan kinerja industri jasa keuangan syariah nasional terus menunjukkan kinerja positif. Per Juni 2025, total aset keuangan syariah nasional mencapai Rp2.972,94 triliun atau tumbuh 8,21 persen yoy, dengan pangsa pasar sebesar 11,47 persen terhadap industri keuangan nasional.

    Demikian disampaikan Dian dalam pertemuan dengan kalangan pengusaha dan industri perbankan syariah di Provinsi Aceh, Sabtu (30/8).

    Dian menjelaskan, pada periode yang sama, aset sektor perbankan syariah nasional meningkat 7,83 persen yoy menjadi Rp967,33 triliun. Pertumbuhan ini menunjukkan peningkatan yang lebih tinggi dibandingkan dengan aset perbankan nasional dan konvensional yang tumbuh masing-masing sebesar 6,40 persen dan 6,29 persen.

    Kinerja positif tersebut turut mendorong kenaikan pangsa pasar perbankan syariah terhadap perbankan nasional yang telah mencapai 7,41 persen. Sementara itu, aset pasar modal syariah tumbuh 8,23 persen yoy menjadi Rp1.828,25 triliun serta aset IKNB syariah naik 10,20 persen yoy menjadi Rp177,32 triliun pada periode yang sama.

    “Pertumbuhan ini terjadi di tengah ketidakpastian global, sekaligus membuka peluang besar bagi perbankan syariah untuk mendukung perekonomian domestik,” kata Dian.

    Untuk mendorong kinerja perbankan syariah serta mengupayakan pengembangan ekonomi dan perbankan syariah, OJK telah meluncurkan Roadmap Pengembangan dan Penguatan Perbankan Syariah Indonesia 2023–2027 (RP3SI), dengan visi menghadirkan perbankan syariah yang sehat, efisien, berdaya saing, dan berkontribusi signifikan bagi perekonomian nasional maupun daerah.

    Sebagai bagian dari implementasi mandat RP3SI tersebut, secara rutin OJK telah menyelenggarakan Rangkaian Kegiatan Pertemuan Tahunan Perbankan Syariah, dan mengembangkan produk inovatif, salah satunya Cash Waqf Linked Deposit (CWLD) sebagai produk perbankan syariah yang inovatif guna memenuhi kebutuhan masyarakat atas produk perbankan syariah yang inklusif.

    Program ini telah diterapkan secara sinergis bersama pemerintah daerah guna mendukung pengembangan Kota Wakaf di Tasikmalaya dan Kabupaten Siak, dengan dana wakaf dikelola secara produktif untuk kepentingan sosial dan ekonomi masyarakat, serta memberikan akses pembiayaan bagi UMKM melalui pengelolaan dana wakaf secara produktif dan berkelanjutan bagi pembangunan sosial dan ekonomi daerah.

    Dalam rangka mendukung pengembangan produk tersebut, OJK juga secara konsisten melakukan workshop produk unik perbankan syariah kepada industri BPRS di berbagai daerah. Pada tahun ini produk yang menjadi fokus workshop adalah CWLD dan pembiayaan istishna’. Dengan adanya workshop tersebut, diharapkan dapat mendorong sinergi antara fungsi sosial dan komersial dengan pemanfaatan dana sosial seperti wakaf melalui produk CWLD dan menyediakan solusi pembiayaan untuk segmen rumah indent, renovasi rumah, dan pemesanan barang/jasa dengan jangka waktu pendek melalui pembiayaan istishna’ di industri BPRS.

    OJK terus mendorong pengembangan perbankan syariah sebagai salah satu pilar penting dalam memperkuat perekonomian nasional dan daerah. Sebagai wujud komitmen Otoritas Jasa Keuangan (OJK) dalam menjalankan amanat Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), telah dibentuk Komite Pengembangan Keuangan Syariah (KPKS) yang menjadi tonggak strategis dalam memperkuat tata kelola serta karakteristik keuangan syariah di Indonesia.

    Dengan turut melibatkan berbagai pakar eksternal yang kompeten di bidangnya, KPKS diharapkan mampu memberikan kontribusi yang signifikan dalam mengakselerasi perkembangan keuangan syariah nasional sekaligus mendukung pelaksanaan program ekonomi dan prioritas pembangunan nasional dan daerah. (Red/*)

  • Indonesia Darurat Debt Collector: Kenali Hak Konsumen, Penagih Ilegal Bisa Dipidanakan

    Indonesia Darurat Debt Collector: Kenali Hak Konsumen, Penagih Ilegal Bisa Dipidanakan

    Mediakawasan.id, Jakarta – Pada Juni 2025, data Otoritas Jasa Keuangan (OJK) menunjukkan terdapat 3.858 pengaduan terkait perilaku debt collector yang berasal dari sektor fintech, atau yang lebih dikenal sebagai pinjol (pinjaman online). Angka ini, yang mencakup intimidasi verbal, penyebaran data pribadi, penagihan ke kontak darurat, hingga kekerasan fisik, menunjukkan kesenjangan yang mengkhawatirkan antara regulasi yang ada dan praktik di lapangan.

    Krisis ini telah memicu dampak finansial, psikologis, dan sosial yang serius. Meskipun OJK telah memperkuat regulasi, seperti POJK Nomor 22 Tahun 2023 tentang Perlindungan Konsumen dan Masyarakat, pelanggaran di lapangan masih terus terjadi. Hal ini menimbulkan pertanyaan besar mengenai efektivitas pengawasan dan penegakan hukum terhadap lembaga keuangan dan pihak ketiga yang mereka pekerjakan.

    Tuntutan Akuntabilitas Negara: Intervensi Komprehensif dan Penegakan Hukum

    Skala krisis ini telah mencapai titik di mana negara harus mengambil tindakan tegas. Kasus-kasus kekerasan yang terus bermunculan, termasuk kasus penculikan dan pembunuhan seorang Kepala Cabang Bank BUMN di Jakarta oleh sekelompok debt collector, adalah bukti nyata bahwa ancaman ini tidak lagi sebatas intimidasi, melainkan tindak pidana serius. Kasus ini, bersama dengan insiden penagihan brutal lainnya seperti penganiayaan karyawan pabrik, menunjukkan betapa daruratnya situasi ini.

    Sebagai respons, Komisi Hukum DPR mendesak agar negara tidak membiarkan intimidasi terhadap rakyat dan menegaskan bahwa hukum adalah pelindung masyarakat. Penertiban terhadap institusi dan kelompok premanisme yang berkedok debt collector harus menjadi prioritas.

    Pendapat Ahli: Analisis Mendalam Mengenai Kekerasan dan Kriminalitas

    Para ahli telah menyoroti dampak mendalam dari praktik penagihan yang agresif. Psikolog klinis Fitri Fausiah pernah menyampaikan bahwa teror dari pinjol dapat membuat korban mencapai titik di mana mereka “tidak tahu lagi harus bagaimana,” yang berujung pada keinginan untuk mengakhiri hidup.

    Kriminolog Prof. Dr. Adrianus Meliala dalam beberapa wawancara media, seringkali menekankan bahwa kekerasan oleh debt collector adalah fenomena kriminal yang dipicu oleh faktor-faktor struktural, seperti tekanan dari perusahaan untuk menagih utang. Beliau berpendapat bahwa kurangnya pelatihan dan pengawasan mendorong mereka menggunakan cara-cara yang melanggar hukum.

    Berdasarkan laporan dari LBH Jakarta, banyak korban telah mengajukan pengaduan. Jeanny Silvia Sari Sirati, Pengacara Publik di LBH Jakarta, menjelaskan bahwa gaya penagihan yang memaksa dan mengintimidasi dilakukan karena para debt collector mengejar target dari perusahaan. Selain itu, buku saku LBH Jakarta tahun 2020 menyarankan korban untuk tetap tenang dan mengambil langkah hukum, seperti membuat laporan pidana ke kepolisian.

    Hak Konsumen yang Dilindungi Hukum

    Peminjam memiliki hak fundamental yang wajib dilindungi, dan mereka harus tahu bahwa mereka tidak perlu menghadapi intimidasi.

    Hak untuk Tidak Diintimidasi: Menurut hukum dan aturan OJK, debt collector dilarang menggunakan ancaman, kekerasan fisik atau verbal, dan tindakan memalukan dalam proses penagihan.

    Batasan Waktu Penagihan: Penagihan hanya boleh dilakukan pada pukul 08.00 hingga 20.00 waktu setempat, kecuali ada perjanjian lain.

    Hanya Menagih kepada Peminjam: Debt collector dilarang menagih kepada pihak lain selain peminjam, termasuk kontak darurat.

    Perlindungan Data Pribadi: Penyebaran data pribadi peminjam adalah pelanggaran serius yang dapat dikenakan sanksi pidana.

    Aturan Penagihan OJK dan Pasal-Pasal Pidana bagi Pelanggar

    OJK telah mengeluarkan aturan tegas mengenai tata cara penagihan. Jika debt collector melanggar aturan, mereka dapat dipidanakan.

    Pasal 368 KUHP (Pemerasan) dan Pasal 335 KUHP (Perbuatan Tidak Menyenangkan) dapat menjerat pelaku yang melakukan ancaman atau pemaksaan. Ancaman hukumannya adalah pidana penjara paling lama 9 tahun. Hukuman ini dapat lebih berat jika pemerasan disertai dengan kekerasan yang menyebabkan cedera serius atau kematian.

    UU ITE Pasal 32 juncto Pasal 48 dapat digunakan untuk menjerat debt collector atau lembaga pinjol yang menyebarkan data pribadi atau melakukan pelecehan siber. Sanksi pidananya bisa berupa penjara 1 hingga 4 tahun dan denda 1 hingga 10 miliar rupiah.

    Pasal 36 UU Nomor 19 Tahun 2016 tentang Informasi dan Transaksi Elektronik juga melarang segala bentuk penyebaran data pribadi tanpa izin. Ancaman hukumannya adalah pidana penjara paling lama 6 tahun dan/atau denda paling banyak Rp1 miliar.
    Penyelesaian Masalah Hingga Akarnya: Ketimpangan Sosial dan Kriminalitas

    Untuk mengatasi masalah ini secara permanen, pemerintah tidak hanya perlu memperkuat pengawasan dan penegakan hukum, tetapi juga mengatasi akar masalahnya, yaitu ketimpangan sosial yang mendalam dan menjadi pemicu kriminalitas. Data menunjukkan bahwa kekerasan oleh debt collector dan tingginya angka kriminalitas di Indonesia memiliki korelasi yang kuat dengan ketimpangan ekonomi dan pendidikan.
    Pendidikan dan Kesejahteraan yang Tidak Merata di Indonesia Timur

    Menurut data Badan Pusat Statistik (BPS) tahun 2020, tingkat putus sekolah di Indonesia Timur mencapai 4,37%, lebih tinggi dibandingkan dengan tingkat putus sekolah di wilayah barat Indonesia yang sebesar 3,52%. Rendahnya kualitas pendidikan di wilayah seperti Papua disebabkan oleh keterbatasan infrastruktur, minimnya fasilitas, dan kualifikasi guru yang rendah (sumber: kitongbisa.org).

    Masalah serupa juga dialami oleh provinsi lain. Pada tahun 2019, DPRD Maluku bahkan mengakui bahwa pembangunan di daerah mereka menyisakan banyak tantangan, termasuk rendahnya kualitas pendidikan, tingginya tingkat kemiskinan dan pengangguran. Kondisi ini tercermin dalam Indeks Pembangunan Manusia (IPM), di mana provinsi di Indonesia bagian timur, seperti Papua Pegunungan dan Papua Tengah, menempati peringkat terendah secara nasional pada tahun 2024. Sementara itu, meskipun IPM terus meningkat, Nusa Tenggara Timur (NTT) masih menghadapi tantangan serius dengan rata-rata lama sekolah yang rendah (hanya mencapai kelas 7 pada tahun 2017) dan masih menyisakan masalah buta huruf. Tantangan ini diperparah oleh kondisi geografis, tingkat ekonomi yang rendah, serta kurangnya tenaga pengajar dan fasilitas Pendidikan.

    Kriminalitas yang Dipicu oleh Kemiskinan dan Ketimpangan

    Hubungan antara kemiskinan, ketimpangan, dan kriminalitas telah diakui oleh banyak studi. Sebuah penelitian dari Jurnal Sosial dan Sains (Maret 2025) menemukan bahwa pendidikan rendah, pengangguran, dan tekanan ekonomi adalah faktor utama yang mendorong tindakan kriminal, termasuk kejahatan ekonomi seperti pencurian.

    Data dari Badan Pusat Statistik (BPS) juga menunjukkan bahwa jumlah kejahatan di Indonesia melonjak tajam menjadi 372.965 kasus pada tahun 2022. Meskipun tidak semua terkait utang, tingginya angka ini mengindikasikan adanya tekanan sosial dan ekonomi yang menjadi pemicu utama.

    GoodStats (April 2025) bahkan menempatkan Indonesia di urutan kedua ASEAN sebagai negara dengan skor kriminalitas tertinggi. Tingkat kriminalitas di NTT juga menunjukkan peningkatan dengan 10.702 kasus pidana pada tahun 2024, di mana kasus penganiayaan dan pencurian menjadi yang paling dominan, mencerminkan adanya gejolak sosial yang perlu diatasi.

    Krisis kekerasan oleh debt collector adalah cerminan dari ketimpangan dan kelemahan dalam sistem. Perlindungan konsumen harus menjadi prioritas utama. Negara wajib melindungi warganya dari praktik penagihan yang jahat. Hal ini tidak hanya memerlukan penguatan regulasi dan penegakan hukum yang lebih tegas, tetapi juga edukasi literasi keuangan yang masif dan penyediaan dukungan psikologis serta sosial yang komprehensif bagi para korban.

    Namun, penyelesaian fundamentalnya adalah dengan mengatasi ketimpangan sosial dan ekonomi, terutama di daerah yang tertinggal. Dengan memberikan akses yang setara ke pendidikan berkualitas dan peluang karir yang layak, masyarakat tidak akan mudah terjerumus dalam jeratan utang atau terpaksa menjadi bagian dari kelompok premanisme. Ini adalah langkah fundamental untuk menciptakan ekosistem sosial dan ekonomi yang sehat, adil, dan berkesinambungan bagi seluruh warga negara.

    “Hanya dengan pendekatan multisektoral dan kolaboratif, yang melibatkan seluruh elemen pemerintah dan masyarakat, Indonesia dapat menciptakan ekosistem pinjaman yang sehat, adil, dan benar-benar melindungi hak serta martabat setiap warga negaranya,” tutup Ibnu Haykal, Ketua Yayasan Pro Publika. (Red/rlls)
  • Sektor Jasa Keuangan di DKI Jakarta dan Banten Tetap Stabil dan Tumbuh Positif

    Sektor Jasa Keuangan di DKI Jakarta dan Banten Tetap Stabil dan Tumbuh Positif

    Mediakawasan.id, Jakarta – Otoritas Jasa Keuangan Jabodebek (KOJT) melaporkan bahwa kondisi industri jasa keuangan (IJK) di wilayah DKI Jakarta dan Banten per 31 November 2024 tetap stabil dengan kinerja yang positif. Stabilitas ini didukung oleh likuiditas yang memadai serta profil risiko yang terkendali, mencerminkan pengelolaan keuangan yang baik dan meningkatnya kepercayaan publik terhadap sektor jasa keuangan.

    Pertumbuhan Positif di Pasar Modal

    Aktivitas investor di pasar modal terus menunjukkan tren pertumbuhan. Jumlah investor di DKI Jakarta meningkat signifikan sebesar 73,81 persen secara tahunan (yoy) menjadi 2,60 juta Single Investor Identification (SID) pada November 2024. Di Banten, jumlah investor juga mengalami peningkatan sebesar 9,50 persen yoy dengan total 799,27 ribu SID.

    Peningkatan jumlah investor ini diiringi dengan kenaikan nilai transaksi saham bulanan. Di DKI Jakarta, nilai transaksi saham mencapai Rp171,67 triliun, tumbuh tipis 0,003 persen yoy, sedangkan di Banten mengalami pertumbuhan lebih tinggi sebesar 14,11 persen yoy dengan total transaksi Rp16,89 triliun.

    Kinerja Perbankan Tetap Stabil

    Sektor perbankan di DKI Jakarta dan Banten menunjukkan pertumbuhan yang positif dalam penyaluran kredit. Di Jakarta, kredit bank umum tumbuh 12,38 persen yoy menjadi Rp3.873,44 triliun, sementara kredit BPR dan BPRS meningkat 7,94 persen yoy menjadi Rp4,06 triliun. Kredit modal kerja, investasi, dan konsumsi masing-masing tumbuh 13,10 persen, 12,41 persen, dan 13,31 persen yoy.

    Di Banten, kredit bank umum tumbuh 7,51 persen yoy menjadi Rp208,52 triliun, sementara kredit BPR dan BPRS meningkat 12,89 persen yoy menjadi Rp7,01 triliun. Meskipun kredit modal kerja di Banten mengalami kontraksi -8,57 persen yoy, kredit investasi dan konsumsi tetap tumbuh masing-masing 19,41 persen dan 13,18 persen yoy.

    Dari sisi kualitas kredit, rasio NPL gross bank umum di Jakarta tercatat 1,79 persen, sementara di Banten sebesar 2,07 persen. Rasio NPL gross BPR dan BPRS di Jakarta mencapai 15,51 persen, sedangkan di Banten 10,76 persen.

    Industri Keuangan Non-Bank (IKNB) dan Fintech Lending Meningkat

    Industri Keuangan Non-Bank (IKNB) turut menunjukkan kinerja positif. Piutang pembiayaan di DKI Jakarta tumbuh 5,13 persen yoy menjadi Rp94,67 triliun, dengan NPF turun menjadi 3,53 persen. Di Banten, pertumbuhan piutang pembiayaan lebih tinggi, yakni 14,64 persen yoy menjadi Rp34,31 triliun, dengan NPF hanya 2,34 persen.

    Di sektor fintech lending, outstanding pinjaman di Jakarta naik 2,83 persen yoy, sedangkan di Banten pertumbuhannya lebih signifikan, yakni 27,74 persen yoy. Namun, jumlah penerima pinjaman aktif di kedua wilayah mengalami penurunan, yaitu -14,87 persen di Jakarta dan -5,03 persen di Banten.

    Tren Positif Buy Now Pay Later (BNPL)

    Layanan Buy Now Pay Later (BNPL) terus mengalami pertumbuhan pesat. Di Jakarta, jumlah debitur BNPL dari sektor perbankan naik 29,64 persen yoy menjadi 2,43 juta entitas, sementara di Banten meningkat 46,19 persen yoy menjadi 1,53 juta entitas. Dari sektor non-bank, jumlah debitur di Jakarta naik 23,19 persen yoy, sedangkan di Banten tumbuh 37,11 persen yoy.

    Dari sisi baki debet, BNPL perbankan di Jakarta tumbuh 32,99 persen yoy menjadi Rp3,34 triliun, sementara di Banten meningkat 48 persen yoy menjadi Rp1,79 triliun. Namun, risiko kredit BNPL dari perbankan juga meningkat di Jakarta (5,54 persen) dan Banten (4,69 persen), sementara di sektor non-bank risiko kredit justru mengalami penurunan.

    Edukasi dan Perlindungan Konsumen

    KOJT terus aktif dalam meningkatkan literasi keuangan masyarakat. Hingga Triwulan IV 2024, KOJT telah menyelenggarakan 50 kegiatan edukasi keuangan, termasuk di DKI Jakarta, Banten, dan wilayah lainnya. Kegiatan ini dilakukan secara tatap muka maupun daring, termasuk melalui podcast edukasi keuangan.

    Selain itu, layanan pengaduan konsumen terus diperkuat dengan berbagai saluran, termasuk telepon 157, WhatsApp 081-157-157-157, dan email konsumen@ojk.go.id. KOJT juga meluncurkan Aplikasi Portal Perlindungan Konsumen (APPK) yang dapat diakses melalui www.kontak157.ojk.go.id.

    Meningkatkan Akses Keuangan melalui TPAKD

    KOJT bekerja sama dengan Tim Percepatan Akses Keuangan Daerah (TPAKD) untuk meningkatkan inklusi keuangan di DKI Jakarta dan Banten. Program yang dijalankan mencakup Satu Rekening Satu Pelajar (KEJAR), pemberdayaan UMKM, pengembangan Ekosistem Keuangan Inklusif (EKI), dan inisiatif Green Economy.

    OJK terus mengingatkan masyarakat agar berhati-hati terhadap tawaran investasi ilegal, pinjaman online ilegal, dan modus penipuan lainnya. Masyarakat diimbau untuk selalu mengecek legalitas entitas keuangan sebelum melakukan transaksi.

    Dengan kondisi perbankan yang kokoh, likuiditas yang memadai, serta penerapan manajemen risiko yang baik, OJK optimis bahwa sektor jasa keuangan di DKI Jakarta dan Banten akan terus tumbuh dan berkontribusi positif terhadap perekonomian nasional. (Red/rlls)

  • OJK Tegaskan Dukungan terhadap Program 3 Juta Hunian dan Perluasan Mandat untuk Penguatan SJK

    OJK Tegaskan Dukungan terhadap Program 3 Juta Hunian dan Perluasan Mandat untuk Penguatan SJK

    Mediakawasan.id, Jakarta – Otoritas Jasa Keuangan (OJK) menggelar konferensi pers hari ini melalui Zoom Meeting untuk menyampaikan dukungannya terhadap program pembangunan 3 juta hunian serta membahas langkah strategis terkait perluasan mandat OJK dalam rangka penguatan dan pengembangan sektor jasa keuangan (SJK).

    Mahendra Siregar, Ketua Dewan Komisioner OJK, yang menjadi narasumber utama, menegaskan komitmen OJK dalam mendukung percepatan realisasi program 3 juta hunian yang dicanangkan pemerintah. “Program ini merupakan salah satu upaya strategis untuk meningkatkan kesejahteraan masyarakat sekaligus mendorong pertumbuhan ekonomi nasional,” ujar Mahendra.

    Ia juga menyampaikan bahwa OJK telah menyiapkan sejumlah kebijakan untuk mempermudah akses pembiayaan bagi masyarakat berpenghasilan rendah. Langkah tersebut mencakup optimalisasi kredit perumahan rakyat (KPR) bersubsidi, penyederhanaan proses pengajuan kredit, serta peningkatan kolaborasi dengan perbankan dan lembaga pembiayaan.

    Selain itu, konferensi pers juga menyoroti perluasan mandat OJK yang ditujukan untuk memperkuat pengawasan dan pengembangan sektor jasa keuangan. Mahendra menyebut bahwa mandat baru ini akan mencakup penguatan regulasi di sektor teknologi finansial (fintech), asuransi, hingga pasar modal.

    “Dengan mandat yang diperluas, OJK berkomitmen untuk menciptakan ekosistem keuangan yang lebih inklusif, berdaya saing, dan mendukung pertumbuhan ekonomi berkelanjutan,” tambahnya.

    Mahendra juga mengungkapkan pentingnya kolaborasi antara OJK, pemerintah, pelaku industri, dan masyarakat untuk memastikan program-program tersebut dapat berjalan efektif. Ia menutup dengan optimisme bahwa langkah ini akan membawa dampak positif jangka panjang bagi ekonomi dan kesejahteraan masyarakat Indonesia.

    Konferensi pers ini dihadiri oleh perwakilan media, pelaku industri jasa keuangan, dan para pemangku kepentingan lainnya. Rencana implementasi lebih lanjut akan diumumkan dalam waktu dekat. (Red/*)

  • Stabilita Sektor Jasa Keuangan Terjaga di Tengah Meningkatnya Risiko Geopolitik

    Stabilita Sektor Jasa Keuangan Terjaga di Tengah Meningkatnya Risiko Geopolitik

    Mediakawasan.id, Jakarta – Rapat Dewan Komisioner Bulanan Otoritas Jasa Keuangan (OJK) pada 30 Oktober 2024 menilai stabilitas sektor jasa keuangan terjaga stabil di tengah meningkatnya risiko geopolitik dan melemahnya aktivitasperekonomian global.

    Perlambatan pertumbuhan di beberapa negara utama dan ketidakpastian geopolitik menjadi tantangan utama bagi ekonomi global saat ini. Perekonomian AS menunjukkan perkembangan yang lebih baik dari ekspektasi awal seiring solidnya pasar tenaga kerja serta membaiknya permintaan domestik. Di Eropa, aktivitas perekonomian mulai membaik yang terlihat dari naiknya penjualan ritel, namun dari sisi manufaktur masih relatif tertekan.

    Sementara itu, pertumbuhan ekonomi Tiongkok pada Q3-2024 masih menunjukkan perlambatan baik dari sisi demand maupun supply. Hal ini mendorong pemerintah dan bank sentral Tiongkok terus mengeluarkan stimulus untuk mendorong sektor riil dan kembali melonggarkan kebijakan moneter.

    Risiko geopolitik global yang meningkat turut menjadi tantangan bagi prospek perekonomian ke depan, terutama terkait eskalasi konflik di Timur Tengah, serta dinamika politik di AS menjelang Pemilihan Presiden di November 2024. Instabilitas yang terjadi di Timur Tengah menyebabkan harga komoditas safe haven seperti emas meningkat.

    Perkembangan tersebut menyebabkan premi risiko meningkat dan kenaikan yield secara global. Hal ini mendorong aliran modal keluar (outflow) dari negara emerging markets, termasuk Indonesia, sehingga pasar keuangan emerging markets mayoritas melemah.

    Kinerja perekonomian secara umum masih terjaga stabil di tengah lemahnya kondisi perekonomian global. Inflasi inti terjaga serta neraca perdagangan masih mencatatkan surplus sejak Juli 2024. Namun demikian, perlu dicermati Purchasing Managers’ Index (PMI) manufaktur yang masih berada di zona kontraksi serta pemulihan daya beli yang berlangsung relatif lambat. (Red/rlls)

  • OJK Cabut Izin Usaha PT BPR Nature Primadana Capital

    OJK Cabut Izin Usaha PT BPR Nature Primadana Capital

    Mediakawasan.id, Jakarta – Otoritas Jasa Keuangan (OJK) sesuai dengan Keputusan Anggota Dewan Komisioner OJK Nomor KEP-70/D.03/2024 tanggal 13 September 2024 tentang Pencabutan Izin Usaha PT Bank Perkreditan Rakyat Nature Primadana Capital, mencabut izin usaha PT BPR Nature Primadana Capital yang beralamat di Jalan Raya Bogor Km.43, Komplek Ruko Graha Cibinong Blok F Nomor 5, Kabupaten Bogor, Provinsi Jawa Barat. Pada jum’at (13/9)

    Pencabutan izin usaha PT BPR Nature Primadana Capital merupakan bagian tindakan pengawasan yang dilakukan OJK untuk terus menjaga dan memperkuat industri perbankan serta melindungi konsumen.

    Pada 29 Januari 2024, OJK telah menetapkan PT BPR Nature Primadana Capital sebagai bank dengan status pengawasan Bank Dalam Penyehatan (BDP) berdasarkan pertimbangan Rasio Kewajiban Pemenuhan Modal Minimum (KPMM) di bawah ketentuan (negatif 31,21 persen) dan Tingkat Kesehatan (TKS) memiliki predikat “Tidak Sehat”.

    Selanjutnya, pada 22 Agustus 2024, OJK menetapkan PT BPR Nature Primadana Capital sebagai bank dengan status pengawasan Bank Dalam Resolusi (BDR) berdasarkan pertimbangan bahwa OJK telah memberikan waktu yang cukup kepada Pengurus BPR dan Pemegang Saham untuk melakukan upaya penyehatan termasuk mengatasi permasalahan permodalan sebagaimana diatur dalam Peraturan Otoritas Jasa Keuangan (POJK) Nomor 28 Tahun 2023 tanggal 29 Desember 2023 tentang Penetapan Status dan Tindak Lanjut Pengawasan Bank Perekonomian Rakyat dan Bank Perekonomian Rakyat Syariah. Namun demikian, Pengurus dan Pemegang Saham BPR tidak dapat melakukan penyehatan BPR.

    Selanjutnya, berdasarkan Keputusan Anggota Dewan Komisioner Bidang Program Penjaminan Simpanan dan Resolusi Bank Nomor 109/ADK3/2024 tanggal 6 September 2024 tentang Penyelesaian Bank Dalam Resolusi PT BPR Nature Primadana Capital, Lembaga Penjamin Simpanan (LPS) memutuskan untuk tidak melakukan penyelamatan terhadap PT BPR Nature Primadana Capital dan meminta kepada OJK untuk mencabut izin usaha BPR tersebut.

    Menindaklanjuti permintaan LPS tersebut, maka berdasarkan Pasal 19 POJK di atas, OJK melakukan pencabutan izin usaha PT BPR Nature Primadana Capital. Dengan pencabutan izin usaha ini, LPS akan menjalankan fungsi penjaminan dan melakukan proses likuidasi sesuai Undang-Undang Republik Indonesia Nomor 24 Tahun 2004 tentang Lembaga Penjamin Simpanan sebagaimana telah diubah dengan Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sekor Keuangan. OJK mengimbau kepada nasabah PT BPR Nature Primadana Capital agar tetap tenang karena dana masyarakat pada Perbankan termasuk BPR dijamin oleh LPS sesuai dengan ketentuan yang berlaku. (Red/*)

  • Dukung Program Satu Rekening Satu Pelajar, Pemkot Tangsel Raih Penghargaan dari OJK

    Dukung Program Satu Rekening Satu Pelajar, Pemkot Tangsel Raih Penghargaan dari OJK

    Mediakawasan.id, JAKARTA – Pemerintah Kota (Pemkot) Tangerang Selatan (Tangsel) kembali menorehkan prestasi membanggakan. Terbaru, Pemkot Tangsel meraih penghargaan berskala nasional yakni Kejar Award 2024 dari Otoritas Jasa Keuangan (OJK).

    Kota termuda se-Provinsi Banten ini menempati peringkat kedua dari Kabupaten/Kota se-Indonesia dalam kategori wilayah implementasi Satu Rekening Satu Pelajar (Kejar).

    Lewat kolaborasi bersama perbankan, Pemkot Tangsel berhasil mencatat sebanyak 5.862 tahun 2023 dan tahun 2024 hingga bulan agustus mencapai 3.607 pelajar telah dibukakan rekening tabungan lewat program Satu Rekening Satu Pelajar yang menjadi salah satu program prioritas dari Tim Percepatan Akses Keuangan Daerah (TPAKD) Kota Tangerang Selatan.

    Penghargaan diterima langsung oleh Pemerintah Kota Tangerang Selatan dalam rangkaian kegiatan Pencanangan Gerakan Nasional Cerdas Keuangan di Jiexpo Convention Center, Jakarta, pada Kamis (22/08/2024) lalu.

    Penghargaan ini menjadi bukti komitmen Pemkot Tangsel dalam mendukung implementasi budaya menabung sejak dini. Bahkan sosialisasi ini terus dilakukan oleh Pemkot Tangsel melalui Tim Percepatan Akses Keuangan Daerah (TPAKD) ke sekolah-sekolah yang ada di wilayahnya, sebagai upaya memasifkan pemahaman keuangan.

    “Penghargaan ini tentunya didasarkan pada komitmen dan kebijakan pimpinan daerah, Wali Kota khususnya. Beliau yang mengarahkan TPAKD dan implementasinya terhadap pelaksanaan satu rekening satu pelajar,” ujar Kabag Perekonomian Pemkot Tangsel, Ucok Siagian dari keterangan yang didapat, pada Selasa (27/08/2024).

    Sementara itu ditemui di tempat terpisah, Wali Kota Benyamin Davnie menegaskan bahwa penghargaan yang didapat, tentunya tidak menjadikan Pemkot Tangsel berpuas diri. Melalui penghargaan inilah menjadi pemicu semangat untuk terus meningkatkan dan menggalakkan literasi keuangan khususnya di kalangan pelajar.

    “Ini harus terus ditingkatkan dan dimasifikan, bagaimana para pelajar di Tangsel bahkan sejak dini memahami betul tentang pentingnya literasi keuangan, terutama edukasi pentingnya menabung,” ujarnya.

    Tak hanya itu, kemudahan lainnya jika pelajar telah memiliki rekening akan memudahkan pemerintah ketika memberikan bantuan pendidikan kepada pelajar, sehingga dapat dimanfaatkan sebaik-baiknya, untuk menggapai cita-cita generasi bangsa. (Red/*)